Novità sul regime di tassazione delle cripto-attività (art. 1 co. 24-29 della L. 207/2024)
La Legge di Bilancio 2025 ha introdotto alcune novità in tema di tassazione delle cripto-attività.
Viene infatti incrementato il carico fiscale sulle cripto-attività, prevedendo che sulle plusvalenze e sugli altri proventi di cui all’art. 67 co. 1 lett. c-sexies) del TUIR realizzati dall’1.1.2026, l’imposta sostitutiva si applica nella misura del 33 (originariamente il ddl di bilancio 2025 prevedeva l’introduzione dell’aliquota del 42%) ed eliminata la franchigia reddituale di 2.000 euro, per converso è stata reintrodotta possibilità di avvalersi di un regime transitorio di affrancamento, con imposta sostitutiva del 18%, con riferimento alle cripto-attività detenute alla data dell’1.1.2025.
Nuova aliquota del 33%
Le plusvalenze e gli altri proventi di cui all’art. 67 co. 1 lett. c-sexies) del TUIR realizzati dall’1.1.2026 saranno tassati con “l’imposta sostitutiva di cui agli articoli 5, e 6 e 7 del decreto legislativo 21 novembre 1997, n. 461, “nella misura del 33 per cento”; per il 2025 il prelievo rimane quindi al 26%.
Quanto all’efficacia delle modifiche, da quanto evidenziato nella Circolare dell’Agenzia delle Entrate 27.10.2023 n. 30 (§ 3.2) sul regime transitorio delle plusvalenze e minusvalenze ante 2023, si ritiene che valga la data in cui l’operazione è effettuata, indipendentemente dal suo regolamento finanziario. Pertanto le operazioni di realizzo effettuate entro il 31 dicembre 2025, quindi, risulterebbero ancora tassate con aliquota del 26%, anche se il corrispettivo viene percepito nel 2026.
Eliminazione della franchigia di 2.000 euro
L’originaria norma introdotta dalla L. 197/2022 (legge di bilancio 2023) prevedeva che le plusvalenze e gli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate, ai sensi dell’art. 67 co. 1 lett. c-sexies) del TUIR, non erano assoggettati a tassazione se inferiori, complessivamente, a 2.000 euro nel periodo d’imposta.
Con l’eliminazione di tale franchigia, vi sarà la necessità di presentare la dichiarazione dei redditi anche per i contribuenti che realizzano piccole plusvalenze. Infatti, pare che sarà sufficiente realizzare una plusvalenza di 1 euro per far scattare l’obbligo dichiarativo.
Sembra che questa novità entri in vigore dalle plusvalenze su cripto-attività che sono realizzate dall’1.1.2025.
Rideterminazione del valore delle cripto-attività
Viene reintrodotto il regime di rideterminazione del costo fiscale attraverso il versamento di un’imposta sostitutiva del 18% per le cripto-attività possedute alla data dell’1.1.2025 (l’affrancamento introdotto nel 2023 prevedeva un’aliquota più conveniente e pari al 14%). Secondo quanto chiarito dalla Circolare dell’Agenzia delle Entrate 27.10.2023 n. 30 (§ 3.6), che aveva commentato l’affrancamento del 2023, anche il nuovo regime potrà riguardare “ciascuna cripto-attività” posseduta; quindi, se il contribuente deteneva 10 bitcoin e 20 ether e decideva di rivalutare i soli bitcoin, la rivalutazione doveva avere ad oggetto tutti i 10 bitcoin detenuti. Sempre secondo la Circolare 30/2023 (§ 3.6), inoltre, possono essere affrancate le sole cripto-attività per le quali non fossero stati violati gli obblighi di monitoraggio fiscale.
La rivalutazione non consente il realizzo di minusvalenze utilizzabili: ciò significa che in caso di cripto-attività rivalutate e vendute successivamente in perdita non potranno essere utilizzate le minusvalenze realizzate in compensazione.
Per i soggetti che opteranno per l’affrancamento (si tratta di una facoltà), si assumerà, in luogo del costo o valore di acquisto, il valore normale delle attività in esame alla data dell’1.1.2025, importo che verrà quindi assoggettato a tali fini ad imposta sostitutiva con aliquota del 18%.
Ai fini del perfezionamento dell’opzione, l’imposta sostitutiva potrà essere versata in un’unica soluzione, entro il 30 novembre 2025 o, in alternativa, in un massimo di 3 rate annuali di pari importo con applicazione d i un interesse del 3% annuo sulle rate successive alla prima. Il pagamento dovrà essere effettuato tramite modello F24.
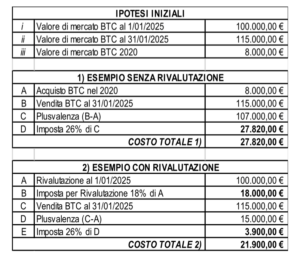
Si riporta di seguito un semplice esempio numerico ai fini di una valutazione della possibile convenziona:
Pubblicato il: 27 Gen 2025 | 11:03